
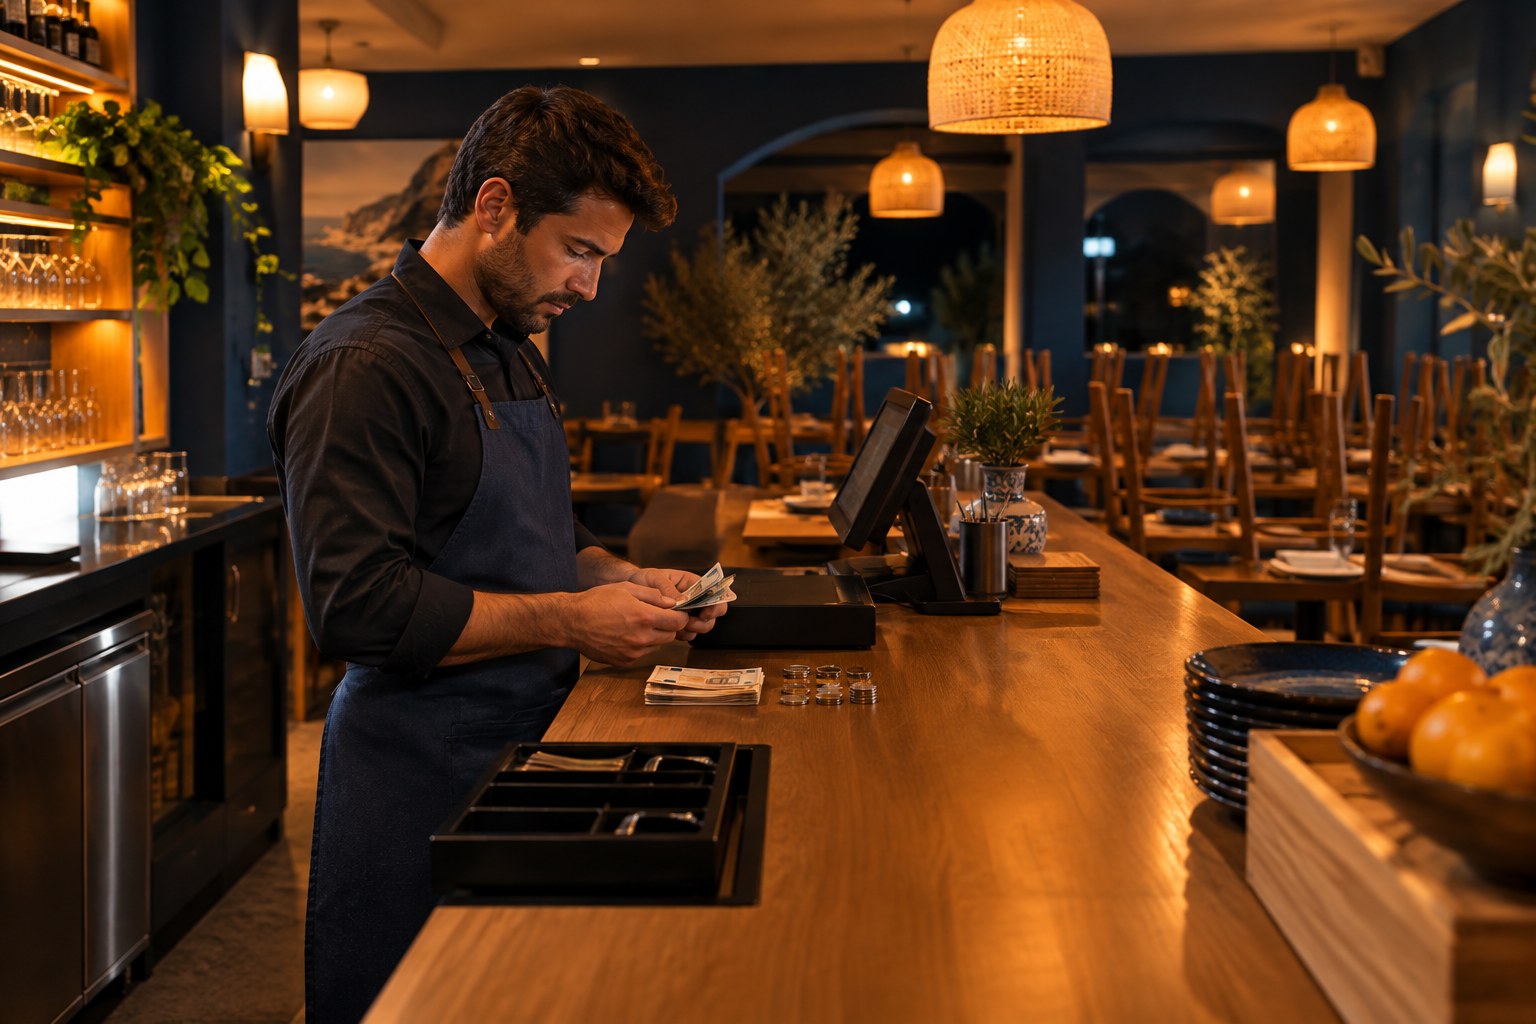
El cierre de caja en un restaurante no consiste solo en comprobar cuánto efectivo queda al terminar el turno. Un cierre bien hecho compara las ventas registradas, los cobros realmente recibidos, las devoluciones, las propinas y los movimientos de caja. Cuando este proceso se repite con el mismo criterio cada día, resulta más fácil detectar errores antes de que se conviertan en pérdidas difíciles de explicar.
En esta guía aprenderás a:
- distinguir el cierre de caja del arqueo;
- reunir los datos necesarios antes de empezar;
- conciliar efectivo, tarjetas y otros medios de pago;
- investigar descuadres sin alterar registros;
- crear una rutina diaria sencilla para el equipo.
¿Qué es el cierre de caja en un restaurante?
El cierre de caja es la comprobación que se realiza al finalizar un turno o una jornada para verificar que los importes cobrados coinciden con las ventas y movimientos registrados. El arqueo, en cambio, es el recuento físico del dinero disponible en el cajón. Ambos están relacionados, pero no son exactamente lo mismo.
Para cerrar correctamente hay que sumar el efectivo contado, los pagos con tarjeta, los cobros por delivery u otros canales y compararlos con la información del TPV. También deben quedar identificadas las retiradas de efectivo, los pagos autorizados desde caja, las devoluciones y cualquier incidencia del servicio.
Datos que necesitas antes de cerrar la caja
| Dato | Qué comprobar | Error habitual |
|---|---|---|
| Fondo inicial | Importe con el que comenzó el turno. | Confundirlo con una venta. |
| Ventas del TPV | Total y desglose por forma de pago. | Comparar solo el total general. |
| Efectivo contado | Billetes y monedas disponibles al cierre. | No descontar retiradas documentadas. |
| Tarjetas | Totales de cada datáfono o proveedor. | Olvidar un terminal o un cobro duplicado. |
| Devoluciones y anulaciones | Importe, motivo y responsable. | Corregir una diferencia sin dejar rastro. |
| Otros canales | Delivery, enlaces de pago o plataformas. | Mezclar pedidos y liquidaciones. |

Cómo hacer el cierre de caja paso a paso
- Detén nuevos movimientos. Haz el cierre cuando el turno haya terminado o entrega la caja formalmente al siguiente responsable.
- Obtén el informe del TPV. Revisa ventas, impuestos, descuentos, anulaciones y cobros separados por método de pago.
- Cuenta el efectivo. Hazlo en una zona tranquila y, si el protocolo lo exige, con una segunda persona.
- Resta el fondo inicial. El efectivo esperado por ventas no incluye el dinero que ya estaba en el cajón al comenzar.
- Concilia los pagos electrónicos. Compara el TPV con los cierres de los datáfonos y con los canales externos.
- Registra la diferencia. Si existe un descuadre, anota su importe, la posible causa y quién ha revisado el cierre.
- Guarda la documentación. Conserva el informe y los justificantes siguiendo el procedimiento contable del negocio.
Consejo: establece un margen interno para revisar diferencias pequeñas, pero no las normalices. Varios descuadres mínimos pueden revelar un problema de cambio, formación o configuración del TPV.
Ejemplo sencillo de un cierre de caja
Si el turno comienza con un fondo de 150 euros, el TPV registra 600 euros en efectivo y durante el servicio se documenta una retirada de 200 euros, al cerrar deberían encontrarse 550 euros en el cajón: 150 de fondo inicial, más 600 cobrados, menos 200 retirados. Las ventas con tarjeta se concilian por separado con el datáfono. Si el recuento no coincide, la diferencia se registra y se investiga.
Cómo investigar un descuadre de caja
Empieza por lo más frecuente: una forma de pago mal seleccionada, una cuenta cobrada parcialmente, un pedido duplicado o una devolución pendiente. Después revisa los cambios de turno, las retiradas y los movimientos realizados durante momentos de mayor carga.
No conviene editar ventas para forzar que la caja cuadre. El objetivo es localizar y documentar la causa. El Real Decreto 1007/2023 exige que los sistemas informáticos de facturación garanticen la integridad, conservación, trazabilidad e inalterabilidad de los registros. Puede consultarse el texto consolidado en el BOE. Para conocer su aplicación en hostelería, también puedes revisar nuestra guía sobre VeriFactu para restaurantes.
Errores habituales que dificultan el cierre
- Compartir un mismo usuario de caja entre varias personas.
- No registrar retiradas, invitaciones o consumos internos.
- Cerrar el datáfono sin comparar su total con el TPV.
- Mezclar en la misma cifra ventas y liquidaciones de plataformas.
- Dejar el descuadre para revisarlo varios días después.
- No utilizar siempre el mismo procedimiento y responsable.
Un TPV adaptado a restaurantes ayuda a separar medios de pago, usuarios y turnos. Aun así, la tecnología necesita un procedimiento claro. Los datos del cierre también sirven para analizar la rentabilidad del restaurante y detectar diferencias entre lo vendido, lo cobrado y el consumo real de producto.
Una rutina sencilla para aplicar cada día
Prepara una hoja de control, digital o impresa, con fondo inicial, ventas por método de pago, efectivo contado, retiradas, diferencia y observaciones. Asigna quién realiza el cierre y quién revisa las incidencias. Si el restaurante trabaja con varios turnos, cierra cada uno por separado para acotar mejor el origen de cualquier diferencia.
Relacionar esta información con el control de stock del restaurante permite detectar patrones que el cierre por sí solo no muestra, como ventas no registradas, errores de escandallo o mermas sin justificar.
Preguntas frecuentes sobre el cierre de caja
¿Con qué frecuencia debe hacerse?
Como mínimo, al final de cada jornada. En locales con varios turnos o responsables, es recomendable realizar una entrega y comprobación en cada cambio.
¿Qué diferencia de caja es aceptable?
Cada negocio puede fijar un umbral interno de revisión, pero toda diferencia debe quedar registrada. El límite no debería utilizarse para ignorar descuadres repetidos.
¿El cierre del datáfono es suficiente?
No. El datáfono solo refleja los pagos procesados en ese terminal. Es necesario compararlos con el TPV y revisar también efectivo, otros terminales y canales de venta.
¿Quién debería realizar el cierre?
Una persona identificada y formada. En negocios con mayor volumen, una segunda revisión reduce errores y mejora el control interno.
Un control breve que evita problemas mayores
Un buen cierre de caja debe ser repetible, documentado y fácil de revisar. Separar los medios de pago, registrar cada movimiento y analizar los descuadres el mismo día mejora el control del restaurante sin añadir una carga innecesaria al equipo.


Deja tu comentario